日経平均は11円安
TOPIXは3日ぶり反発
 ていネコの投資ノート
毎日の市場を数字から振り返ります
日経平均株価は前日比11円19銭安の69,030円92銭と小幅に3日続落しました。一方、TOPIXは13.35ポイント高の4,104.81と3営業日ぶりに反発。プライム市場では1,194銘柄、全体の76.9%が上昇し、日経平均の小動きと市場内部の強さが大きく異なる一日となりました。
本日の要点
- 日経平均は892円安から下げ幅をほぼ解消。朝方は米ハイテク株安を受けて売られましたが、押し目買いが入り、後場には一時プラス圏へ浮上しました。
- 市場内部は幅広く上昇しました。プライム市場の76.9%が上昇し、33業種中25業種が高くなりました。
- 値がさ2銘柄が日経平均を436円押し下げました。ファーストリテイリングとソフトバンクグループの下落が、アドバンテストと東京エレクトロンによる押し上げを打ち消しました。
- 売買代金は7兆8,454億円に増加。10月限オプションSQ算出日で商いが膨らみ、AI・半導体関連への資金集中も続きました。
主要指標
| 指標 | 水準 | 前日比・備考 |
|---|---|---|
| 日経平均株価 | 69,030.92円 | -11.19円(-0.02%) |
| TOPIX | 4,104.81 | +13.35(+0.33%) |
| 東証グロース市場250 | 約806 | 約+11(約+1.4%) |
| 東証プライム売買代金 | 7兆8,454億円 | 前日比 +2,321億円 |
| 値上がり/値下がり | 1,194/331 | 変わらず27、76.9%が上昇 |
| 新発10年国債利回り | 3.006% | -0.064%ポイント |
| ドル/円(東京) | 158.20円前後 | 東京レンジ157.70〜158.20円 |
| NYダウ(10月8日) | 51,231.64ドル | +51.77(+0.10%) |
| NASDAQ総合(10月8日) | 27,193.34 | -345.35(-1.25%) |
| WTI原油11月限 | 90.76ドル | +2.48ドル(+2.81%) |
東京市場の動き
寄り付きは393円安の68,648円。前日の米ハイテク株安を映して半導体関連に売りが先行し、9時20分には68,150円と892円安まで下押しました。その後は押し目買いが入り、後場には一時プラス圏へ浮上。3連休を控えて高値追いは限られたものの、69,030円92銭まで戻して取引を終えました。
業種別では海運、その他製品、サービスが上昇率上位となり、33業種中25業種が上昇しました。銀行、非鉄金属、小売など8業種は下落。長期金利の低下が銀行株の重荷となり、中国内需への不安が非鉄株に影響しました。
決算を手掛かりに個別銘柄の明暗が分かれる
ファーストリテイリングは4.0%安。前期の営業利益と売上高は過去最高となり、年間配当も増配しましたが、今期の純利益見通しが市場予想を下回ったことが売り材料となりました。一方、業績予想を上方修正したローツェや吉野家ホールディングスは大幅高となり、決算内容による選別が進みました。
本日の主題:値がさ2銘柄が消した「幅広い上昇」
本日の東京市場は、指数だけを見る場合と市場全体を見る場合で印象が大きく異なります。日経平均は0.02%安とほぼ横ばいでしたが、TOPIXは0.33%高、プライム市場の値上がり比率は76.9%。日経平均採用銘柄でも値上がり148銘柄に対して値下がり74銘柄と、上昇銘柄が約2倍でした。
日経平均が上昇しなかった主因は、ファーストリテイリングが244円33銭、ソフトバンクグループが191円75銭、合計436円を指数から押し下げたことです。アドバンテストと東京エレクトロンによる計276円の押し上げを上回りました。本日の小幅安は、市場全体の弱さというより、値がさ株固有の決算・個別要因が指数へ強く反映された結果と考えられます。
10月30日に実施されるTOPIX構成銘柄の定期入れ替えに伴うリバランス需要も、幅広い銘柄の下支えとして意識されました。月末までは指数要因による需給の変化にも注意が必要です。
債券・金利
新発10年国債利回りは3.006%と前日の3.070%から低下し、4営業日ぶりの低下となりました。長期国債先物12月限は前日比58銭高の124円93銭。原油高の一服と好調な米30年債入札を受けた米長期金利低下の流れを引き継ぎました。
2年債は1.898%、5年債は2.332%、20年債は3.867%とそろって低下し、超長期ほど低下幅が大きいブル・フラット化となりました。
為替・商品
ドル円は東京時間に157円70銭〜158円20銭で推移しました。午後は158円20銭まで上昇。ユーロ円は177円71銭まで上昇しました。金利低下と円安が同時に進み、株式市場には支援材料となりました。
WTI原油11月限は10月8日のNY市場で2.48ドル高の90.76ドル。中東情勢への警戒が供給不安を高めた一方、戦略備蓄追加放出への言及を受けて上げ幅を縮めました。
海外市場
10月8日の米国市場はまちまちでした。NYダウは51,231.64ドルと0.10%高でしたが、NASDAQ総合は1.25%安、SOX指数は3.39%安。AI関連への期待後退がハイテク株の重荷となりました。
10月9日のアジア市場では、香港ハンセン指数が東京時間中に反発する一方、上海総合指数は下落。韓国市場はハングルの日で休場でした。
次の注目点
- 米国の9月CPI・PPIと主要銀行の決算。物価指標が上振れれば米金利が再び上昇し、日本の長期金利と値がさグロース株へ波及する可能性があります。
- 国内の9月企業物価指数と4〜9月期決算。設備投資関連を含め、企業のガイダンスが物色の分かれ目になります。
- 中東情勢と原油価格。原油90ドル台が続く場合は、インフレと金利への影響を確認します。
- TOPIX入れ替えに伴うリバランス需給。10月30日の実施に向けた個別銘柄への影響に注意します。
PDF版
詳細な解説、直近の推移、出典・注記はPDF版に収録しています。
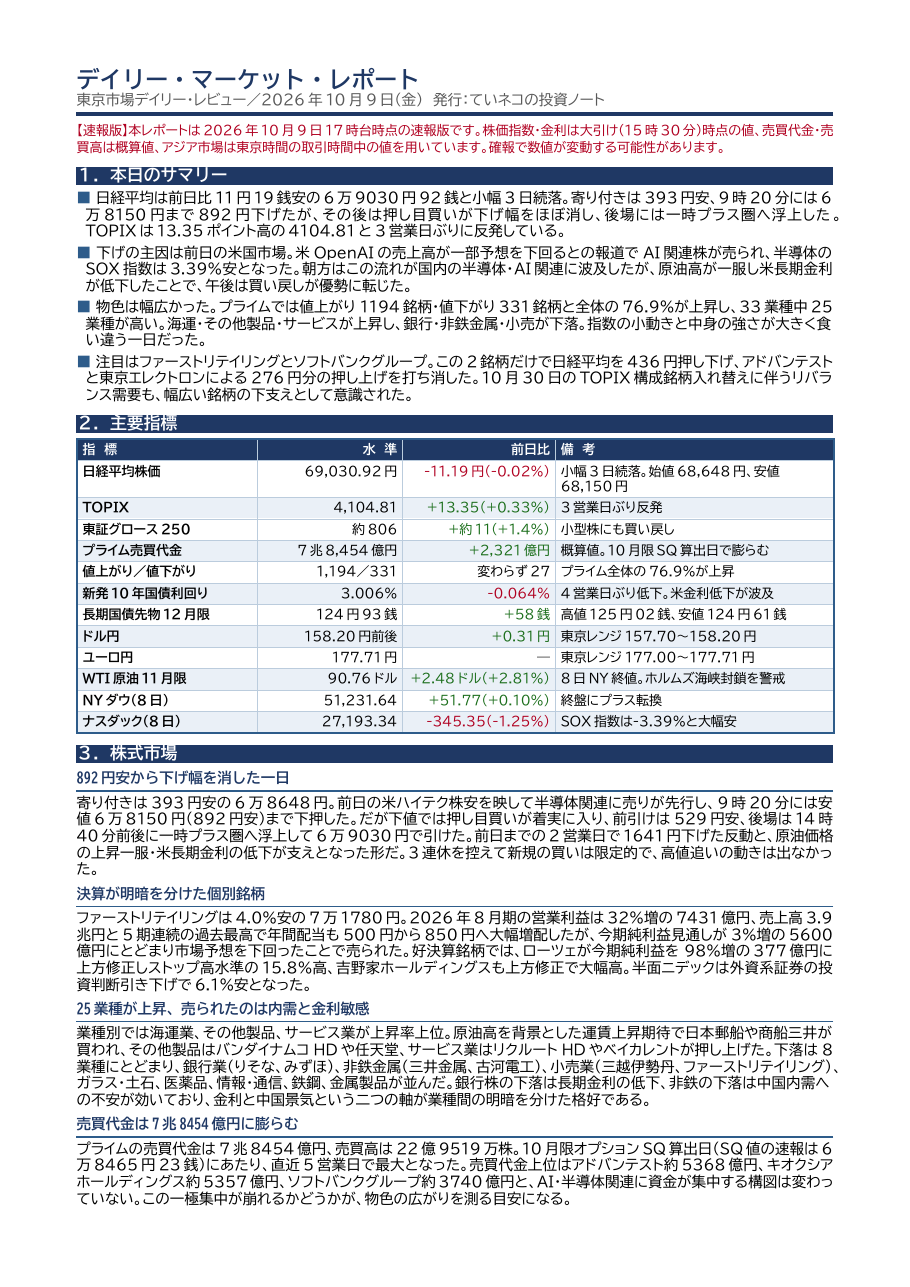
本記事は公開情報に基づく市況の整理であり、特定銘柄の売買を推奨するものではありません。数値は2026年10月9日15時30分(日本時間)の大引け時点です。東証プライムの売買代金・売買高は概算値で、米国株・米国債利回り・NY原油は10月8日(現地)の終値です。投資判断はご自身の責任でお願いいたします。