日経平均は993円安
節目の7万円を割り込む
 ていネコの投資ノート
毎日の市場を数字から振り返ります
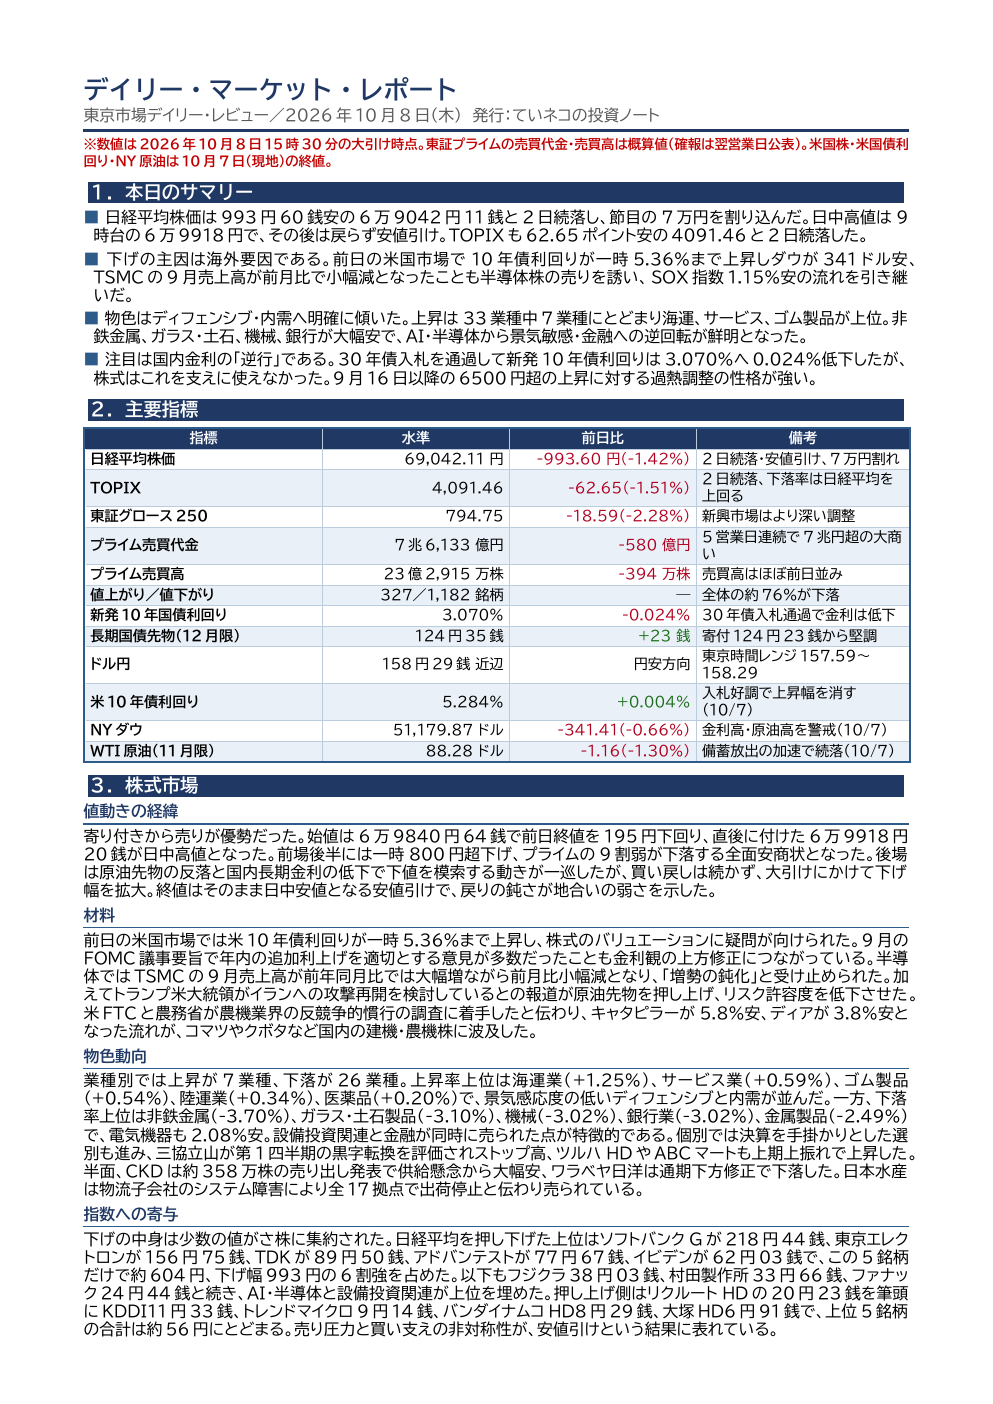
日経平均株価は前日比993円60銭安の69,042円11銭と2日続落し、節目の7万円を割り込みました。TOPIXも62.65ポイント安の4,091.46と2日続落。海外要因から半導体株への売りが続き、値下がりはプライム市場全体の約76%に広がりました。
本日の要点
- 日経平均は2日続落し、7万円を割り込みました。日中高値は9時台の69,918円20銭で、その後は戻りの鈍い展開でした。
- 売りは市場全体へ広がりました。プライム市場では値上がり327銘柄に対して値下がり1,182銘柄となり、33業種中26業種が下落しました。
- 下げ幅の約6割は値がさ5銘柄で説明できます。ソフトバンクグループ、東京エレクトロン、TDK、アドバンテスト、イビデンが指数を押し下げました。
- 国内金利は低下しても株価は下落。米金利上昇、原油安、AI関連の需要データや海外株安など、外部要因が国内金利低下の支援効果を上回りました。
主要指標
| 指標 | 水準 | 前日比・備考 |
|---|---|---|
| 日経平均株価 | 69,042.11円 | -993.60円(-1.42%) |
| TOPIX | 4,091.46 | -62.65(-1.51%) |
| 東証グロース市場250 | 794.75 | -18.59(-2.28%) |
| 東証プライム売買代金 | 約7兆6,133億円 | 前日比 約580億円減 |
| 値上がり/値下がり | 327/1,182 | 全体の約76%が下落 |
| 新発10年国債利回り | 3.070% | -0.024%ポイント |
| ドル/円(東京) | 158.29円近辺 | 東京レンジ157.59〜158.29円 |
| 米10年債利回り(10月7日) | 5.284% | +0.004%ポイント |
| NYダウ(10月7日) | 51,179.87ドル | -341.41(-0.66%) |
| WTI原油11月限 | 88.28ドル | -1.16ドル(-1.30%) |
東京市場の動き
寄り付きから売りが優勢となり、日経平均は69,840円64銭と前日終値を195円30銭下回って始まりました。直後につけた69,918円20銭が日中高値となり、前場後半には一時800円超下落。後場も買い戻しは続かず、大引けにかけて下げ幅を拡大し、安値圏で取引を終えました。
前日に続いて値がさ半導体株が売られたほか、銀行、非鉄金属、証券・商品先物、鉱業など、前日まで相場を支えた業種にも利益確定売りが広がりました。上昇したのは海運、サービス、ゴム製品、陸運、医薬品など7業種にとどまり、ディフェンシブと内需が相対的に選好されました。
半導体から設備投資関連へ売りが波及
米長期金利の上昇と米ハイテク株安、TSMCの9月売上高の伸び鈍化などを受け、半導体・電気機器に売りが続きました。設備投資関連と金融株も同時に下落した点が特徴です。一方、決算を手掛かりに選別物色も進み、ストップ高となる銘柄も見られました。
本日の主題:国内金利が下がっても株価が下がる日
新発10年国債利回りは3.070%へ0.024%ポイント低下しました。通常、金利低下は株式のバリュエーションを支える材料ですが、本日は日経平均が1.42%安、TOPIXが1.51%安となりました。
背景には、米10年債利回りが一時5.36%まで上昇したこと、FOMC議事要旨から追加利上げに前向きな参加者が多いと受け止められたこと、原油安、AI関連の需要データ鈍化などがあります。国内金利だけではなく、米金利・為替・原油・半導体という複数の外部変数を合わせて見る必要がある一日でした。
日経平均の下げ幅のうち、ソフトバンクグループ、東京エレクトロン、TDK、アドバンテスト、イビデンの5銘柄で約604円、全体の約6割を占めました。ただしTOPIXの下落率は日経平均を上回り、値下がり銘柄も1,182に達しています。調整が一部の値がさ株から市場全体へ広がった点にも注意が必要です。
債券・金利
新発10年国債利回りは3.070%、2年債は1.921%、5年債は2.383%、20年債は3.943%となり、いずれも前日から低下しました。30年利付国債入札は最低落札価格124円22銭、テール6銭、応札倍率3.71倍で、無難な結果と受け止められました。米10年債利回りは5.284%、30年債は5.668%と高水準を維持しています。
為替・商品
ドル円は東京時間に157円59銭まで下押しした後に切り返し、夕刻には158円29銭近辺で推移しました。日米金利差と原油高が円の重荷となる一方、本邦当局の円安警戒発言が上値を抑えました。WTI原油11月限は1.30%安の88.28ドルとなり、国際エネルギー機関による備蓄放出加速の観測が供給不安を和らげました。
海外市場
7日の米国市場では主要3指数がそろって下落しました。NYダウは0.66%安、S&P500は0.22%安、NASDAQ総合は0.22%安。SOX指数は1.15%安となり、半導体株が相対的に弱い展開でした。アジアでは韓国KOSPIが2.62%安、中国・香港市場も下落しました。
次の注目点
- 10月9日21時30分の米雇用統計。結果次第で年内追加利上げ観測と米長期金利の方向が変わり、本日の下げの起点が米金利である以上、最大の変数となります。
- 原油と中東情勢。イラン関連報道と備蓄放出の進展が供給不安を左右し、原油高はインフレ観測と株価のバリュエーションに直結します。
- 新TOPIXのリバランス。移行措置の対象となる683銘柄を含む大規模な入れ替えが、月末まで個別銘柄の需給に影響する可能性があります。
- 10月14日の米CPIと国内入札日程。インフレ指標の上振れは日米同時の金利上昇につながりやすいため注意します。
PDF版
詳細な解説、直近の推移、出典・注記はPDF版に収録しています。
本記事は公開情報に基づく市況の整理であり、特定銘柄の売買を推奨するものではありません。数値は2026年10月8日15時30分(日本時間)の大引け時点です。東証プライムの売買代金・売買高は概算値で、米国株・米国債利回り・NY原油は10月7日(現地)の終値です。投資判断はご自身の責任でお願いいたします。