日経平均は2日続落
配当権利落ちでTOPIXの下げが拡大
 ていネコの投資ノート
毎日の市場を数字から振り返ります
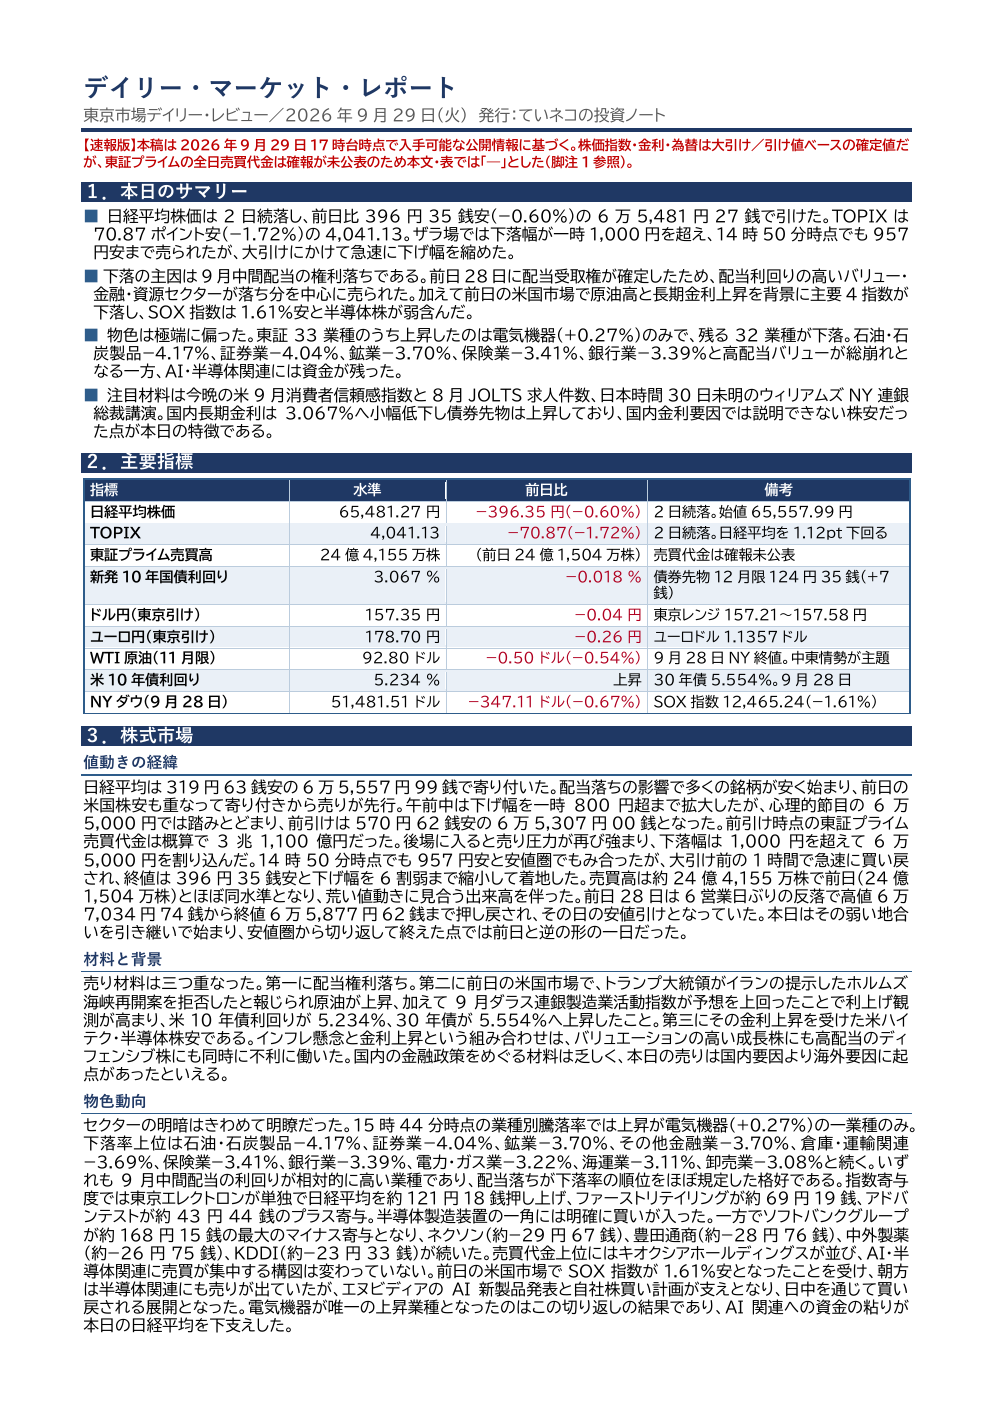
日経平均株価は2日続落し、65,481円27銭で取引を終えました。9月中間配当の権利落ちに加え、米国市場での原油高と長期金利上昇を受け、高配当・バリュー株を中心に売りが広がりました。TOPIXは1.72%安となり、日経平均より下落率が大きくなりました。
本日の要点
- 9月中間配当の権利落ち。配当利回りの高いバリュー・金融・資源株を中心に売りが出ました。
- TOPIXの下げが日経平均を上回る。東証プライムの33業種中32業種が下落し、相場全体の弱さが目立ちました。
- 原油高と米長期金利上昇が重荷。前日の米国市場では主要4指数が下落し、東京市場の投資家心理も冷やしました。
- AI・半導体株の一角には買い戻し。下落相場の中でも、東京エレクトロンやアドバンテストなどが指数を支えました。
主要指標
| 指標 | 水準 | 前日比・備考 |
|---|---|---|
| 日経平均株価 | 65,481.27円 | -396.35円(-0.60%) |
| TOPIX | 4,041.13 | -70.87(-1.72%) |
| 東証プライム売買高 | 24億4,155万株 | 前日 24億1,504万株 |
| 新発10年国債利回り | 3.067% | -0.018% |
| ドル/円 | 157.35円 | -0.04円 |
| ユーロ/円 | 178.70円 | -0.26円 |
| WTI原油11月限 | 92.80ドル | -0.50ドル(-0.54%) |
| 米10年国債利回り | 5.234% | 上昇 |
| NYダウ | 51,481.51ドル | -347.11ドル(-0.67%) |
東京市場の動き
日経平均は配当落ちの影響で319円63銭安の65,557円99銭で寄り付きました。午前中は下げ幅を一時800円超まで広げましたが、心理的節目の65,000円では買いが入り、前引けは570円62銭安でした。後場は売り圧力が再び強まり、下げ幅が1,000円を超える場面もあったものの、引けにかけて戻し、396円35銭安で終えました。
物色動向
東証33業種のうち上昇したのは電気機器のみで、石油・石炭製品、証券、鉱業、保険、銀行などが大きく下落しました。高配当株の権利落ちが指数を押し下げた一方、前日の米国市場でSOX指数が下落したにもかかわらず、東京エレクトロン、アドバンテスト、ソフトバンクグループなどAI・半導体関連の一角には買いが入りました。
日経平均とTOPIXの離れ
日経平均の下落率0.60%に対し、TOPIXは1.72%安と1.12ポイントの差がつきました。配当落ちの影響が時価総額加重型のTOPIXに強く表れたことに加え、高配当株が多い銀行・保険・商社・石油などの下落が重なったためです。この日の値動きは、相場全体の急変だけでなく、指数の構成と権利落ちの影響も含めて見る必要があります。
金利・為替・商品
新発10年国債利回りは3.067%と前日から0.018%低下しました。一方、米10年債利回りは5.234%へ上昇し、日米の金利差が意識されました。ドル円は157円21銭から157円58銭の範囲で推移し、157円35銭で引けました。WTI原油は前日終値ベースで92.80ドルとなり、中東情勢が引き続き注目されています。
海外市場
前日28日の米国市場では主要4指数がそろって下落しました。NYダウは347.11ドル安、NASDAQ総合は248.34ポイント安、S&P500は59.72ポイント安、SOX指数は203.69ポイント安でした。29日のアジア市場は韓国KOSPIが上昇した一方、台湾加権指数と香港ハンセン指数は下落しました。
翌営業日の注目点
- 米国の景気・雇用関連指標。9月消費者信頼感指数、8月JOLTS求人件数、7月ケース・シラー住宅価格指数を確認します。
- 米長期金利と金融当局者発言。日本時間30日未明のウィリアムズNY連銀総裁講演に注目です。
- 中東情勢と原油価格。ホルムズ海峡をめぐる動きが、インフレ観測と金利に及ぼす影響を見ます。
- 月末の需給。9月最終売買日にあたり、機関投資家のリバランス需要が出る可能性があります。
- 配当落ち後の戻り。配当落ち分が10月以降にどの程度埋められるかを確認します。
PDF版
詳細な解説、直近の推移、出典・注記はPDF版に収録しています。
本記事は公開情報に基づく市況の整理であり、特定銘柄の売買を推奨するものではありません。数値はPDF作成時点の情報に基づきます。投資判断はご自身の責任でお願いいたします。